Поймали царапину на парковке или прилетел камень в лобовое, а вызывать ГИБДД и собирать справки не хочется. Для таких случаев в КАСКО есть опция урегулирования без справок. Она экономит время, но работает только в рамках лимитов, которые страховая прописывает в договоре. Разбираем, как это устроено на практике и на что смотреть перед покупкой полиса.
Что такое КАСКО без справок и как работает опция
КАСКО без справок, это не отдельный продукт, а условие внутри обычного полиса КАСКО. Смысл простой: по мелким повреждениям страховая соглашается платить, не требуя документа из ГИБДД или другого компетентного органа. Вы фиксируете повреждение, обращаетесь в страховую, и она направляет машину на ремонт или платит деньги.
Работает опция на типовых бытовых ситуациях: царапина от соседней двери, скол или трещина на стекле, разбитый фонарь, помятое крыло от камня. То есть на случаях, где виновника обычно не найти, а ущерб небольшой. Точный список того, что попадает под опцию, у каждой страховой свой, поэтому его стоит смотреть в правилах конкретного полиса.
Условия сильно зависят от страховой и тарифа, поэтому цифры ниже, ориентир, а не гарантия. Перед оформлением сверяйтесь с правилами: удобнее всего сравнить варианты через калькулятор КАСКО или подобрать полис в разделе КАСКО.
Сколько раз в год и на какую сумму можно без справок
Главное ограничение опции, лимиты. Страховая заранее говорит, сколько обращений без справок вы имеете право сделать за год действия полиса и в каком объёме. Обычно ограничивают либо число обращений, либо количество повреждённых элементов кузова за одно обращение, а иногда и то и другое сразу.
Ниже, типичные варианты условий. У разных страховых пороги отличаются, где-то безлимит по стеклу, где-то жёсткая привязка к сумме. Смотрите на свой договор.
| Параметр опции | Как обычно ограничивают |
|---|---|
| Число обращений в год | От 1 до 2, иногда до 3-4 за период |
| Элементы кузова за раз | Часто 1-2 детали без документов |
| Стёкла, фары, зеркала | Нередко без ограничения по числу |
| Лимит суммы | Может быть привязка к проценту от страховой суммы |
Что всё равно требует оформления ДТП и справок
Опция закрывает мелочь, но не отменяет правила дорожного движения. Если произошло настоящее ДТП с участием другой машины, есть пострадавшие или ущерб выходит за рамки лимита опции, оформлять аварию по закону всё равно нужно. Без этого страховая вправе отказать в выплате.
Оформить без ГИБДД во многих случаях помогает европротокол, но у него свои границы: он подходит, когда в аварии два участника, оба застрахованы и нет разногласий по обстоятельствам. Крупные повреждения, угон, тотал, ущерб от третьих лиц с уголовным составом, это всегда через компетентные органы.
- ДТП с другим автомобилем и спором о том, кто виноват
- Повреждений больше, чем разрешает лимит опции
- Есть пострадавшие люди
- Угон, поджог, действия третьих лиц, тут нужна полиция
- Полная гибель машины (тотал)
Чем удобна выплата без справок и в чём подвох
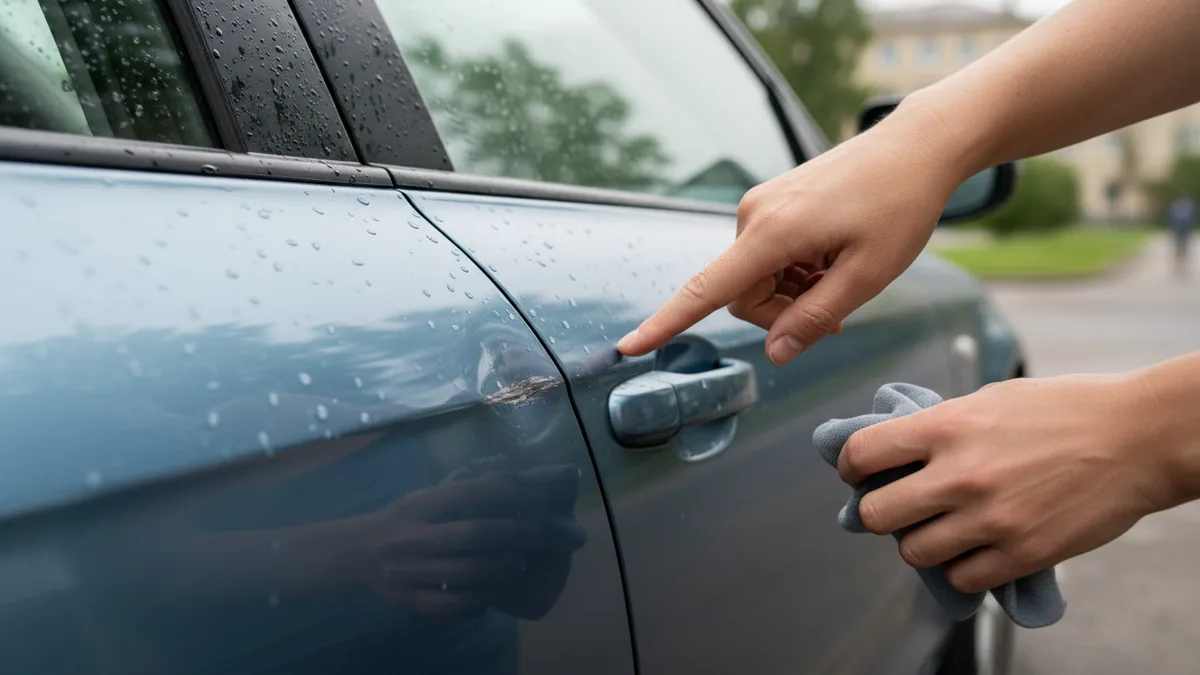
Плюс очевиден: вы экономите время и нервы. Не надо ждать инспектора несколько часов на парковке из-за царапины, не надо ездить за справками и стоять в очередях. Обратились в страховую, показали повреждение, получили ремонт или деньги.
Подвох в лимитах. Если исчерпать разрешённые обращения в начале года, дальше по мелочи придётся оформлять всё через ГИБДД или платить из своего кармана. Поэтому опцию разумно приберечь под реально бытовые случаи, а не бежать в страховую из-за каждой микроцарапины. Как правильно заявлять убыток, подробно разбираем в статье как получить выплату по КАСКО.
Как опция без справок влияет на цену КАСКО
За удобство надо платить. Опция урегулирования без справок обычно повышает стоимость полиса, потому что для страховой это дополнительный риск. Чем больше обращений она разрешает и чем выше лимит по сумме, тем заметнее прибавка к цене.
Снизить итоговую стоимость помогает франшиза, сумма, которую вы берёте на себя при ремонте. С франшизой полис дешевле, но мелкие повреждения в её пределах вы чините сами. Как это устроено, мы разобрали в материале что такое франшиза в КАСКО. Если хотите понять, из чего вообще складывается цена, посмотрите сколько стоит КАСКО в 2026 году.
| Что влияет на цену | Как меняет стоимость |
|---|---|
| Опция без справок | Повышает |
| Больше обращений в год | Повышает |
| Франшиза | Понижает |
| Полный пакет рисков | Повышает |
Ремонт или выплата деньгами: что выбрать
По мелким повреждениям без справок страховая обычно предлагает два варианта возмещения: направление на ремонт в свой сервис или выплату деньгами по калькуляции. Ремонт удобен тем, что о качестве и запчастях думает страховая, а не вы. Выплата деньгами даёт свободу выбрать сервис самому, но сумма считается с учётом износа и правил договора.
Что выгоднее, зависит от повреждения. Скол на стекле почти всегда проще закрыть ремонтом по направлению. Царапину на кузове иногда дешевле убрать самому, если выплата это покрывает. Разбор частых случаев есть в статьях поцарапали машину и разбили стекло машины.
Как оформить и рассчитать КАСКО с опцией без справок
Порядок простой. Сначала вы считаете стоимость полиса с нужными опциями и рисками, затем сравниваете предложения страховых и оформляете тот, что подходит по цене и условиям. Мы работаем как страховой агент: помогаем подобрать полис, а условия и лимиты определяет выбранная страховая компания.
Начать удобнее с расчёта. Укажите машину и параметры, отметьте опцию урегулирования без справок и посмотрите цену в калькуляторе КАСКО. Дальше можно сравнить страховые компании и выбрать вариант с подходящим числом обращений и лимитами. Если сомневаетесь в наборе рисков, поможет статья как выбрать КАСКО.
- Рассчитайте полис в калькуляторе с опцией без справок
- Сравните лимиты: число обращений и элементов кузова
- Уточните, входят ли стёкла и фары в льготную категорию
- Проверьте, есть ли франшиза и как она влияет на цену
- Оформите полис в выбранной страховой

Страховой агент с опытом более 5 лет. Подбираю и оформляю полисы ОСАГО, КАСКО и ипотечного страхования напрямую в аккредитованных страховых компаниях, работаю по всей России дистанционно.
Частые вопросы
Сколько раз в год можно обращаться по КАСКО без справок?
Зависит от страховой и тарифа. Чаще всего разрешают от одного до двух обращений за год по кузову, а по стёклам, фарам и зеркалам ограничений может не быть. Точное число всегда прописано в правилах вашего полиса.
Какие повреждения можно возместить без справок из ГИБДД?
Обычно это мелочь: одна-две царапины на кузове, скол или трещина на стекле, разбитая фара или фонарь, повреждённое зеркало. Крупные повреждения и настоящие ДТП с другими участниками под опцию не попадают.
Нужно ли вообще вызывать ГИБДД, если есть опция без справок?
По мелким повреждениям в рамках лимита опции, нет. Но если это ДТП с другой машиной, есть пострадавшие, угон или ущерб больше лимита, аварию нужно оформлять по правилам, иначе в выплате могут отказать.
Опция без справок делает КАСКО дороже?
Как правило, да. Это дополнительный риск для страховой, поэтому цена полиса растёт. Чем больше обращений и выше лимиты, тем заметнее прибавка. Снизить стоимость помогает франшиза.
Что выбрать по мелкому повреждению, ремонт или деньги?
По стеклу и фарам чаще удобнее ремонт по направлению страховой. По царапине на кузове иногда выгоднее выплата деньгами, если сумма покрывает работу выбранного сервиса. Выплата считается с учётом износа и условий договора.
Читайте также
Поджог автомобиля: что делать и заплатит ли КАСКО
Подожгли автомобиль: заявление в полицию, уголовное дело, выплата по КАСКО и что делать с отказом. Позиция Верховного суда по оговорке о 65% ущерба.
КАСКО на Voyah: что учесть при оформлении в 2026
КАСКО на Voyah Free, Dream, Passion и Taishan: от чего зависит цена, что проверить в полисе, как пройти осмотр и не остаться без ремонта. Расчёт по заявке.
Отказали в выплате по КАСКО: что делать в 2026 году
Страховая отказала в выплате по КАСКО: какие причины законны, а какие нет, как получить письменный отказ, составить претензию и дойти до финуполномоченного.
Получите расчёт и консультацию специалиста за 15 минут
Подскажем, какой полис подойдёт, какие данные нужны для расчёта и где возможна скидка до 50%.